ETF EMLC de VanEck JP Morgan: bonos emergentes en moneda local
ETF EMLC de VanEck JP Morgan: bonos emergentes en moneda local
¿Buscas bonos con alto cupón y exposición a divisas emergentes? Descubre cómo funciona el ETF EMLC de VanEck, sus ventajas, riesgos y si es para tu perfil como inversionista chileno.
En un contexto donde la inflación aún no cede del todo y con tasas de interés que se mantienen altas en varios países desarrollados, la renta fija de economías emergentes vuelve a entrar al radar. En particular, los bonos soberanos en moneda local han sido protagonistas por una razón muy simple: ofrecen cupones altos y, además, la posibilidad de que sus monedas se aprecien frente al dólar.
Un buen ejemplo de esta jugada es el ETF EMLC, de la gestora VanEck, que busca justamente capturar esa doble ventaja: renta fija y divisas emergentes.
Puntos clave
EMLC invierte en bonos soberanos de mercados emergentes en su moneda local, no en dólares.
Paga dividendos mensuales; el yield de dividendo ronda el 6,8% (jul-2026).
Se comporta más como renta variable que como renta fija tradicional: no es un colchón defensivo.
2025 fue un año muy favorable por la debilidad del dólar; 2026 muestra una fase de consolidación.
EMLC: qué replica este ETF
El VanEck J.P. Morgan EM Local Currency Bond UCITS ETF (EMLC) sigue al índice J.P. Morgan GBI-EM Global Core, que agrupa bonos emitidos por gobiernos de países emergentes en sus monedas locales. Este índice no pondera por tamaño de mercado (como sí lo hacen muchos otros), sino que establece límites para evitar sobreexposición a países grandes como China o Brasil. Eso le da una diversificación más balanceada.
Universo de Bonos GBI-EM
En la práctica, el EMLC usa una réplica por muestreo: no compra todos los bonos del índice, sino una selección representativa. ¿Por qué? Porque muchos de estos instrumentos son poco líquidos, y replicar uno a uno encarecería el fondo. Hoy, el fondo tiene más de 470 bonos en cartera y paga dividendosmensualmente, con un yield de dividendo que ronda el 6,8% anual (dato a julio de 2026), lo que puede ser atractivo para quienes buscan flujo constante (ojo con la tributación internacional).
¿En qué países y monedas invierte el EMLC?
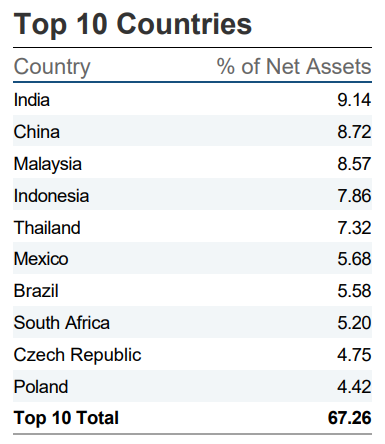
La composición del EMLC cambia según el comportamiento del mercado, pero los países más representados suelen ser: Pesos por país EMLC VanEck
En cuanto a monedas, las más representadas son:
China (renminbi)
India (rupia)
México (peso mexicano)
Indonesia (rupia)
Malasia (ringgit)
Este orden corresponde a los últimos datos publicados por VanEck (marzo de 2026); los pesos exactos varían mes a mes según el rebalanceo del índice. Y dentro de América Latina destacan:
México
Colombia
Perú
Brasil
Chile, que mantiene una participación menor dentro de la cartera.
Aunque la mayoría de los bonos son gubernamentales, también tiene algo del sector financiero que corresponde a entidades privadas o con autonomía, pero respaldadas por sus gobiernos respectivos: Desglose por sectores EMLC VanEck
Si vamos a los números finos (según ficha de VanEck al 31 de mayo de 2026), la cartera del EMLC tiene un rendimiento SEC a 30 días del 6,19%. La duración efectiva ronda los 5,12 años, mientras que la madurez promedio de los bonos es de 7,51 años. El fondo administra actualmente cerca de USD 4.870 millones en activos (AUM a julio de 2026), con un expense ratio neto de 0,30%, tope contractual vigente hasta mayo de 2027.
En cuanto a la calidad crediticia, un 65,17% del portafolio está invertido en bonos investment grade (es decir, de emisores con calificaciones AAA, AA, A o BBB). Un 9,58% está en bonos de menor calidad (BB o B) y un 25,25% no tiene calificación asignada. Por vencimiento, la mayor parte de los papeles (alrededor del 60%) están entre 1 y 10 años, lo que lo hace medianamente sensible a movimientos en tasas.
Ahora, sobre el riesgo: el EMLC tiene una beta casi clavada en 1 (0,99) respecto al S&P 500, lo que quiere decir que se mueve prácticamente igual que la renta variable estadounidense. Su volatilidad anual es de 9,5% y el Sharpe ratio es bajo, apenas 0,06, lo que sugiere que el retorno no ha compensado del todo bien el riesgo en el periodo analizado.
¿La conclusión? Aunque es un ETF de renta fija, se comporta más como un instrumento de renta variable, por lo que no es recomendable para portafolios pasivos o muy conservadores, ya que no cumple bien el rol de colchón en momentos difíciles del mercado.
Este enfoque multimoneda es una de las mayores ventajas del EMLC frente a otros ETFs que solo invierten en bonos en dólares.
¿Cómo se ha comportado históricamente el EMLC?
Si algo ha demostrado el ETF EMLC es que su rendimiento depende fuertemente del contexto global. Factores como el rumbo del dólar, las decisiones de la Fed y la percepción de riesgo sobre los países emergentes han marcado su historia. Por ejemplo, en 2020, cuando estalló la pandemia, hubo una salida masiva de capitales desde los mercados emergentes hacia refugios más seguros. Resultado: caída del -8,59%.
Luego, en 2022, el dólar se fortaleció y la Fed subió las tasas agresivamente, afectando a todos los activos en moneda local. El EMLC cayó -11,49% ese año. ¿Y después? En 2023, vino la revancha. Con las monedas emergentes recuperando terreno y una política monetaria más estable, el fondo se recuperó con un +10,29%. En 2025, el escenario terminó siendo muy favorable: el dólar se debilitó con fuerza frente a varias divisas emergentes y los diferenciales de tasas jugaron a favor del carry trade, impulsando la rentabilidad del fondo. En lo que va de 2026, el EMLC muestra una rentabilidad más moderada (en torno al 1,5% acumulado a julio), reflejando una fase de consolidación tras el fuerte repunte del año anterior; su rentabilidad a 1 año ronda el 7,6%.
EMLC vs otros ETFs similares: ¿cómo se compara?
Característica
EMLC (VanEck)
LEMB (iShares)
FEMB (First Trust)
TER (comisión anual)
0,30% (competitivo)
0,30%
0,85% (más alto)
Dividendos
Mensuales
Mensuales
Mensuales (dependiendo del periodo)
Estrategia
Pasiva, réplica por muestreo
Pasiva, índice similar
Activa, análisis interno
Cantidad de bonos
+476
378
54
Activos bajo gestión (AUM)
USD 4.870 millones (jul-2026)
USD 307,6 millones
N/D
Duración efectiva
5,12 años
5,11 años
6,3 años
Rendimiento a vencimiento
6,19% (SEC yield)
6,55%
7,2%
Calidad crediticia
65% investment grade
79% investment grade
55% investment grade
Tipo de deuda
Soberana en moneda local
Soberana en moneda local
Mixta: soberana y corporativa
Domicilio fiscal
Fuera de EE.UU. (Europa generalmente)
EE.UU.
EE.UU.
Perfil sugerido
Diversificación eficiente, enfoque amplio
Más conservador dentro de emergentes
Buscadores de mayor retorno, tolerantes al riesgo
¿Y los riesgos? Ojo con esto antes de comprar
Riesgo cambiario: si las monedas emergentes caen frente al dólar, el valor del ETF baja, aunque los bonos paguen.
Riesgo de tasas: subidas de tasas en EE.UU. pueden afectar negativamente a los bonos emergentes.
Riesgo político: elecciones, cambios de rumbo económico o políticas populistas pueden golpear la confianza del mercado.
Riesgo de liquidez: en momentos de estrés, vender algunos bonos de la cartera puede ser complicado.
Además, como este ETF rebalancea su cartera constantemente, no hay certeza de cuánto capital final se tendrá si uno lo mantiene a largo plazo.
¿Cuánto cuesta invertir en EMLC?
TER: 0,30% anual (competitivo; tope contractual vigente hasta mayo de 2027)
Dividendos: se pagan mensualmente, sin comisión extra, pero están sujetos a impuestos
¿Para qué tipo de inversionista chileno calza el EMLC?
Este fondo está más pensado para un perfil moderadamente agresivo o agresivo, que:
Acepte la volatilidad por tipo de cambio
Busque rendimientos por encima de la renta fija tradicional
Quiera diversificar fuera de la deuda en dólares
No es ideal para un portafolio conservador o una estrategia 100% pasiva tipo “buy & hold”. Puede ser útil dentro de una estrategia táctica, aprovechando ventanas de entrada cuando las divisas emergentes están subvaloradas. También es una buena opción si se busca flujo de caja mensual y se está dispuesto a tolerar variaciones en el capital.
¿Vale la pena EMLC para un inversionista chileno?
EMLC te conviene si buscas un flujo mensual atractivo y estás dispuesto a asumir volatilidad cambiaria a cambio de ese cupón, no si buscas un ancla defensiva para tu cartera. Ignorar esa distinción es el error más común: tratarlo como renta fija "segura" cuando en la práctica se comporta como un activo de riesgo. Antes de invertir, define qué porcentaje de tu cartera estás dispuesto a exponer a divisas emergentes y compáralo con alternativas en dólares como LEMB o FEMB.