¿Qué es el Impuesto de Primera Categoría en Chile?
¿Qué es el Impuesto de Primera Categoría en Chile?
El Impuesto de Primera Categoría (IDPC) grava las rentas del capital y las empresas en Chile. Te explicamos qué es, qué grava, las tasas vigentes de cada régimen, los requisitos del Pro Pyme y el calendario de rebaja del 27% al 23% que introdujo la Ley de Reconstrucción Nacional, además de cómo se declara ante el SII.
Autor
Camila Campos
Actualizado:
El Impuesto de Primera Categoría (IDPC) es el tributo que pagan en Chile las empresas y los contribuyentes que obtienen rentas del capital. Su tasa cambia según el régimen al que esté acogido el contribuyente y entra en un calendario de rebaja. La Ley 21.850, de Reconstrucción Nacional y Desarrollo Económico y Social, se publicó en el Diario Oficial el 17 de octubre de 2026 y baja la tasa general del 27% al 23% en tres años. Si tu empresa está en el régimen general, la tasa empieza a bajar con el año comercial 2027. Si estás en el Pro Pyme General, sigues en el 12,5% hasta el ejercicio 2027 y pasas al 15% en 2028, así que la diferencia entre ambos regímenes se va a estrechar.
Puntos clave
El IDPC grava las rentas del capital y de las empresas comerciales, industriales y mineras.
Para el año comercial 2026 la tasa general (14 A) es del 27%, la Pro Pyme General (14 D N°3) del 12,5% y la Pro Pyme Transparente (14 D N°8) del 0%.
La Ley 21.850, publicada el 17 de octubre de 2026, rebaja la tasa general al 25,5%, 24% y 23% en los tres años siguientes.
La declaración anual se hace con el Formulario 22 durante la Operación Renta de cada abril.
¿Qué es el Impuesto de Primera Categoría?
Los contribuyentes del SII (Servicio de Impuestos Internos) se clasifican por categorías según el tipo de renta que obtienen. El Impuesto de Primera Categoría grava las rentas provenientes del capital y de la actividad empresarial, como bienes raíces, intereses, dividendos, rentas vitalicias, rentas del comercio, industria, minería y servicios.
¿Qué grava el Impuesto de Primera Categoría?
Quedan gravadas las actividades bursátiles, los depósitos en dinero, las rentas vitalicias, el comercio y la industria, entre otras, según el Decreto Ley N.º 824 (Ley sobre Impuesto a la Renta). El artículo 3 del decreto señala que "toda persona domiciliada o residente en Chile pagará impuestos sobre sus rentas de cualquier origen, sea que la fuente de entradas esté situada dentro del país o fuera de él".
Los extranjeros que se radican en Chile constituyen domicilio o residencia durante los tres primeros años desde su ingreso y, en ese período, solo tributan por las rentas de fuente chilena.
Tasas vigentes del Impuesto de Primera Categoría
La tasa aplicable depende del régimen tributario al que esté acogida la empresa.
Estas son las que corresponden al año comercial 2026, que se declara en la Operación Renta de abril de 2027.
Régimen General o Parcialmente Integrado (artículo 14 A LIR):27%.
Régimen Pro Pyme General (artículo 14 D N.º 3 LIR):12,5%. Es una rebaja transitoria que estableció el artículo 25 de la Ley 21.755, publicada el 11 de julio de 2025, para los ejercicios 2025, 2026 y 2027, y que sube al 15% en 2028. No viene de la Ley de Cumplimiento Tributario, como se lee a menudo, sino de una cadena de normas que arrancó con la Ley 21.256 en 2020 (10%) y siguió con la Ley 21.578 en 2023.
Régimen Pro Pyme Transparente (artículo 14 D N.º 8 LIR):0%. La empresa queda liberada del IDPC y los socios tributan directamente en el Impuesto Global Complementario o Adicional.
Régimen de Renta Presunta (artículos 14 B N.º 2 y 34 LIR):25%, que es la tasa general del artículo 20 de la LIR. La Ley 21.850 reordena ese artículo, de modo que el encaje de la renta presunta en el nuevo calendario está pendiente de las instrucciones que el SII anunció.
La rebaja al 12,5% está condicionada a que el porcentaje de cotización del artículo cuarto transitorio de la Ley 21.735, la reforma de pensiones, alcance en cada ejercicio los valores previstos (1% en 2025, 3,5% en 2026, 4,25% en 2027 y 5% en 2028). El SII ha precisado que el requisito se entiende cumplido en todos esos años, así que en la práctica no es un obstáculo, pero es la condición legal.
El calendario de rebaja de la Ley de Reconstrucción Nacional
Esta es la novedad que cambia el panorama a medio plazo. La Ley 21.850 rebaja de forma gradual la tasa general del IDPC y, al mismo tiempo, devuelve al sistema la integración total, de modo que el impuesto que paga la empresa pasará a ser crédito íntegro contra los impuestos finales de los dueños, sin obligación de restituir una parte.
Año comercial
Año tributario
Tasa general (14 A)
Restitución del crédito
2026
2027
27%
Régimen vigente
2027
2028
25,5%
30%
2028
2029
24%
20%
2029 y siguientes
2030 y siguientes
23%
0%, integración total
La ley también baja el pago provisional mensual del régimen Pro Pyme del 0,25% al 0,23%. El SII anunció 13 circulares y 17 resoluciones para implementar el conjunto de medidas, así que el detalle fino de cada una irá apareciendo en los próximos meses.
Hay otra medida que se descuenta directamente del IDPC. Desde el primer día hábil de noviembre de 2026 rige un crédito por pago de remuneraciones pensado para las empresas que exportan servicios, en especial los ligados a la economía digital, equivalente al 20% de las remuneraciones de los trabajadores en regiones y al 15% en la Región Metropolitana.
Requisitos para acogerse al Régimen Pro Pyme
El artículo 14 letra D) N.º 1 de la LIR exige tres condiciones copulativas, y la que más se simplifica mal es la de ingresos:
Capital efectivo inicial: no puede exceder de 85.000 UF al momento del inicio de actividades, según el valor de la UF del primer día de ese mes.
Ingresos: el promedio anual de ingresos brutos del giro de los tres ejercicios anteriores no puede superar las 75.000 UF, y hay que mantener ese promedio mientras se esté en el régimen. No es "facturar menos de 75.000 UF al año". El promedio puede excederse una sola vez, y en ningún caso los ingresos brutos de un ejercicio pueden pasar de 85.000 UF.
Rentas pasivas: los ingresos por capitales mobiliarios, contratos de asociación, derechos sociales, acciones o cuotas de fondos no pueden superar el 35% del total de ingresos brutos del giro del año.
Para el cómputo se excluyen el IVA y otros impuestos de recargo, las ganancias de capital y los ingresos esporádicos como la venta de activo inmovilizado, se usa el valor de la UF del último día del ejercicio y hay que sumar los ingresos de las entidades relacionadas según el artículo 8° N.º 17 del Código Tributario.
Evolución histórica de la tasa del IDPC
Esta tabla reproduce la serie que publica el SII. Es importante leerla con la columna de régimen a la vista, ya que entre 2017 y 2019 convivieron dos tasas distintas porque convivían dos regímenes, y la Ley 21.210 reordenó las letras en 2020, de modo que "14 A" significa cosas distintas antes y después de esa fecha.
Año comercial
Año tributario
Tasa
Régimen
1977 al 1990
1978 al 1991
10%
Tasa única
1991 al 2001
1992 al 2002
15%
Tasa única
2002
2003
16%
Tasa única
2003
2004
16,5%
Tasa única
2004 al 2010
2005 al 2011
17%
Tasa única
2011 al 2013
2012 al 2014
20%
Tasa única
2014
2015
21%
Tasa única
2015
2016
22,5%
Tasa única
2016
2017
24%
Tasa única
2017 al 2019
2018 al 2020
25%
Art. 14 A, renta atribuida
2017
2018
25,5%
Art. 14 B, semi integrado
2018 y 2019
2019 y 2020
27%
Art. 14 B, semi integrado
2020 y siguientes
2021 y siguientes
27%
Art. 14 A, parcialmente integrado
2020 al 2023
2021 al 2024
10%
Art. 14 D N°3, Pro Pyme
2024 al 2027
2025 al 2028
12,5%
Art. 14 D N°3, Pro Pyme
2028
2029
15%
Art. 14 D N°3, Pro Pyme
Categorías del impuesto
El sistema chileno separa las rentas en dos categorías principales.
Primera Categoría: rentas del capital y de empresas comerciales, industriales, mineras y otras actividades empresariales.
Segunda Categoría: rentas provenientes del trabajo (sueldos, honorarios y similares). Los sueldos pagan el Impuesto Único de Segunda Categoría, que retiene el empleador cada mes.
Tributan en Primera Categoría
Pagan IDPC, entre otros, estos contribuyentes.
Poseen o explotan bienes raíces agrícolas o no agrícolas.
Obtienen rentas de capitales mobiliarios (intereses, pensiones, bonos, dividendos, depósitos, rentas vitalicias) y rentas de la industria, comercio, minería, explotación de riquezas del mar u otras actividades extractivas.
Compañías aéreas, seguros, bancos, sociedades administradoras de fondos mutuos, asociaciones de ahorro y préstamos, sociedades de inversión o capitalización.
Constructoras, periodísticas, publicitarias, radiodifusión, televisión, telecomunicaciones, procesamiento automático de datos.
Corredores, comisionistas con oficina establecida, martilleros, agentes de aduana, embarcadores, agentes de seguros.
Colegios, academias, institutos de enseñanza, clínicas, hospitales y laboratorios.
Empresas de diversión y esparcimiento.
¿Cómo funciona el Impuesto de Primera Categoría?
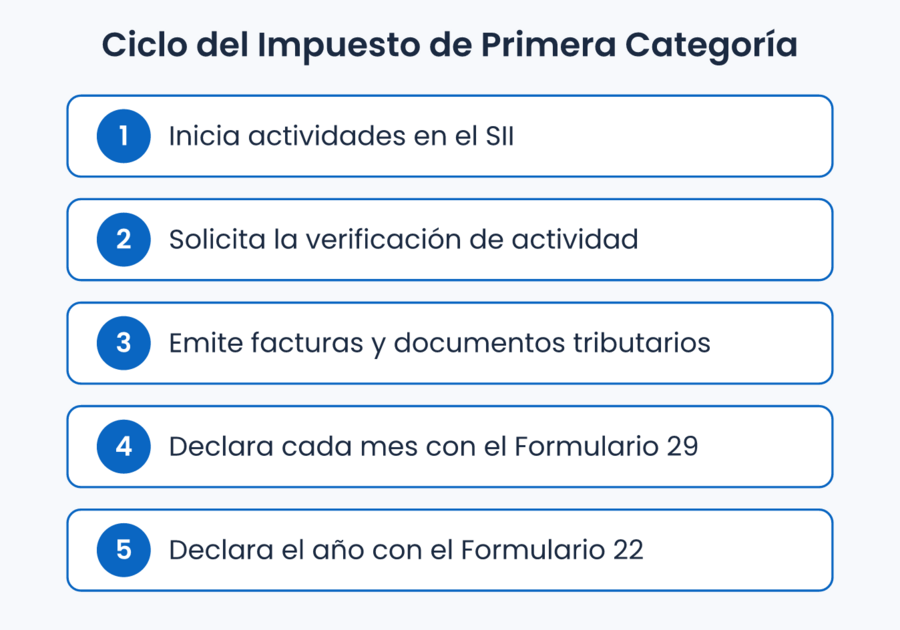
El ciclo tributario de una empresa en Primera Categoría, del inicio de actividades a la Operación Renta.
La formalización tributaria de un emprendimiento empieza con el Aviso de Inscripción en el RUT e Inicio de Actividades. Marca el comienzo del "ciclo de vida tributario" del contribuyente, tanto en primera como en segunda categoría.
El plazo para presentar la declaración de inicio de actividades es de dos meses desde el inicio efectivo, según el artículo 68 del Código Tributario. El trámite se hace en línea, en la carpeta tributaria electrónica, y el formulario 4415 va embebido en esa aplicación.
Antes de iniciar el trámite, conviene revisar el Código de Actividad Económica para acelerar la gestión. Se hace online en sii.cl, en el menú Servicios online, opción RUT e Inicio de Actividades; la vía presencial queda para los casos excepcionales que prevé el propio artículo 68, como las zonas sin cobertura de datos o declaradas zona de catástrofe.
Emitir facturas con derecho a crédito fiscal IVA requiere un paso más, la Verificación de Actividad. Se solicita en línea, en Servicios online, Factura Electrónica, y el resultado puede ser la autorización inmediata o el requerimiento de acreditar la actividad con documentos en hasta 5 días hábiles, ampliables en situaciones de contingencia. Si no se acredita, el contribuyente deja de poder emitir documentos con derecho a crédito fiscal, y el SII puede visitar el domicilio declarado.
¿Qué puede emitir el contribuyente de Primera Categoría?
Una vez completado el inicio de actividades y la verificación, puedes emitir:
Facturas electrónicas.
Notas de crédito.
Notas de débito.
Guías de despacho.
Y administrar:
Documentos emitidos y recibidos.
Registro y envío de la Información Electrónica de Compras y Ventas.
Cesión de facturas electrónicas a terceros.
Otras funcionalidades del SII.
El ciclo tributario abarca desde el inicio de actividades hasta el último giro, cuando se decide dar término a la actividad.
¿Cómo se calcula el Impuesto de Primera Categoría?
La fórmula básica es esta.
Impuesto de Primera Categoría = Base Imponible x Tasa según régimen
La complejidad está en dos variables.
La base imponible depende del régimen elegido (general, Pro Pyme General, Pro Pyme Transparente, Renta Presunta) y de factores como rebajas, gastos aceptados, corrección monetaria, depreciación instantánea y los PPM enterados.
La tasa aplicable es la que corresponde al régimen en el año comercial respectivo.
Sobre el resultado se pueden aplicar estas rebajas.
Pagos provisionales mensuales (PPM).
Créditos por impuestos pagados en el exterior.
Créditos por donaciones.
Gastos en capacitación de empleados (franquicia SENCE), cuyo tope la Ley 21.850 baja del 1% al 0,7% de la planilla anual desde el 1 de enero de 2027.
Otros créditos previstos por la ley.
Con cifras redondas se ve mejor. Una empresa con una base imponible de $100.000.000 en el año comercial 2026 paga $27.000.000 de IDPC en el régimen general y $12.500.000 en el Pro Pyme General, antes de descontar los PPM enterados durante el año. Con el 23% que fija la Ley 21.850 a partir del año comercial 2029, esa misma base pagaría $23.000.000 en el régimen general.
Procedimiento para declarar el Impuesto de Primera Categoría
El IDPC se declara anualmente con el Formulario 22, dentro del calendario de la Operación Renta que abre el SII cada abril. El crédito que genera se imputa después al Impuesto Global Complementario de los socios.
Mensualmente, los PPM y otras retenciones se enteran a través del Formulario 29.
El SII publica el calendario de pagos para que los contribuyentes no se atrasen con sus obligaciones, y en nuestro calendario tributario tienes los vencimientos de cada impuesto ordenados por mes.
Declaración mensual con Formulario 29
El Formulario 29 recoge las declaraciones mensuales de impuestos retenidos y enterados por el contribuyente, incluidos IVA, PPM y retenciones de honorarios. Se presenta online en sii.cl con la clave tributaria, que se obtiene en línea en el propio sitio del SII o en una de sus oficinas.
Existen dos tipos de declaración, con pago o sin pago. Las sin pago pueden ser con o sin movimientos, lo que permite enviar una declaración sin movimiento sin revisar todos los campos del formulario.
Plazos y métodos de pago
El plazo legal de pago es hasta el día 12 de cada mes, según el artículo 64 de la Ley sobre Impuesto a las Ventas y Servicios. Se amplía hasta el día 20 para quienes declaran y pagan por internet y están autorizados como emisores de documentos tributarios electrónicos o emiten solo boletas de honorarios electrónicas, por el Decreto 1.001 de 2006 del Ministerio de Hacienda. Y si la declaración es sin pago y por internet, el plazo llega hasta el día 28. Cuando el vencimiento cae en sábado, feriado o el 31 de diciembre, se prorroga al primer día hábil siguiente (artículo 36 del Código Tributario).
Tras presentar el F29 en línea, el sistema entrega un cupón de pago que puedes cancelar en una institución financiera. Si el monto cancelado es menor al exigido, la declaración no se valida y debes generar un nuevo cupón. Si se te pasó el plazo, conviene revisar qué pasa si presentas la declaración fuera de plazo, porque el cálculo del interés cambió y ya no es el viejo 1,5% mensual.
Estos son los métodos de pago habilitados por el SII.
Pago en línea con tarjeta de crédito (WebPay).
Pago en línea con cargo a cuenta corriente (PEL).
Pago con mandato al banco para cargo en cuenta corriente (PEC).
Pago al vencimiento con mandato.
El impuesto que define tu carga empresarial
El IDPC marca el costo tributario base de tu actividad, y este es un momento poco habitual para revisarlo. La tasa general entra en una senda de bajada hasta el 23% y el sistema vuelve a integrarse del todo, mientras la rebaja Pyme del 12,5% tiene fecha de caducidad en 2027.
Elegir bien el régimen al inicio y revisar cada año el efecto combinado del IDPC, el Global Complementario y los créditos disponibles puede ahorrarte millones de pesos. Antes de decidir si te quedas en Pro Pyme o migras al régimen general, proyecta el flujo de tu empresa con el 12,5% vigente hasta 2027 y el 15% fijado para 2028.
Preguntas frecuentes sobre el Impuesto de Primera Categoría
¿Qué régimen me conviene como Pyme?
Para empresas que cumplen los tres requisitos del artículo 14 D N°1 (capital efectivo inicial de hasta 85.000 UF, promedio de ingresos de los tres ejercicios anteriores por debajo de 75.000 UF y rentas pasivas que no superen el 35% de los ingresos del giro), el Pro Pyme General al 12,5% suele ser el más conveniente. El Pro Pyme Transparente paga 0% de IDPC pero traslada toda la tributación a los socios vía Global Complementario, así que conviene proyectar el efecto antes de elegir.
¿Qué ley rebajó la tasa Pro Pyme al 12,5%?
El artículo 25 de la Ley 21.755, publicada el 11 de julio de 2025, que fijó el 12,5% para los ejercicios 2025, 2026 y 2027 y el 15% para 2028. Viene de una cadena de rebajas transitorias que empezó con la Ley 21.256 en 2020 (10%) y siguió con la Ley 21.578 en 2023. No fue la Ley de Cumplimiento Tributario, como se lee a menudo. La rebaja está condicionada a que el porcentaje de cotización del artículo cuarto transitorio de la Ley 21.735 alcance los valores previstos en cada año.
¿El IDPC sirve como crédito para el Global Complementario?
Sí. El IDPC pagado por la empresa se acredita parcialmente en el régimen 14 A y totalmente en los regímenes 14 D N°3 y N°8, contra el Impuesto Global Complementario o Adicional de los socios. La Ley 21.850 elimina esa diferencia por etapas: el porcentaje que hay que restituir baja al 30% en el año tributario 2028, al 20% en 2029 y a cero en 2030, con lo que el sistema queda totalmente integrado.
¿Cómo se declara el IDPC si no tuve actividad?
Igualmente debes presentar el F22 anual marcando los recuadros sin movimiento. Si tampoco tuviste movimiento mensual, el F29 admite la opción 'sin pago, sin movimiento' para cumplir el trámite formal, y en ese caso el plazo para presentarlo por internet se amplía hasta el día 28.
¿Cuánto se paga de interés si declaro fuera de plazo?
Entre julio y diciembre de 2026 el interés penal es de un 0,0213888889% diario, que equivale a una tasa del 7,70%. El artículo 53 del Código Tributario la calcula como la tasa de interés corriente que publica la CMF más 3,5 puntos, y se fija cada semestre. Sustituyó al antiguo 1,5% mensual desde 2025, y a ella se suman las multas del artículo 97.
Fuentes:
Servicio de Impuestos Internos (medidas de la Ley para la Reconstrucción Nacional, tasas del Impuesto de Primera Categoría desde 1977 y Resolución Ex. N.º 88 de 2026 sobre el interés penal)
Es necesario saber cuánto aportamos con nuestros impuestos al Gobierno, y también es útil saber ciertos beneficios tributarios acogidas a ciertos tramos.
Un abrazo, con Comunidad Rankia sabemos más y lo hacemos mejor.