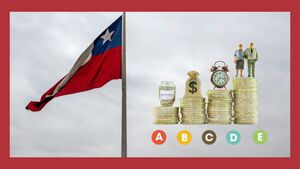

Tu dinero de pensión no está quieto: la AFP lo invierte, y cuánto riesgo asume depende del tipo de fondo en que estés. El sistema chileno ofrece cinco multifondos, del A (más riesgoso) al E (más conservador), que combinan en distinta proporción renta variable y renta fija.
Aquí te explicamos cómo invierte cada uno y el gran cambio que se viene con la reforma previsional.
Aquí te explicamos cómo invierte cada uno y el gran cambio que se viene con la reforma previsional.
Puntos clave
- Los multifondos (A a E) mezclan renta variable y renta fija según su nivel de riesgo.
- El Fondo A permite hasta 80% en renta variable; el Fondo E, hasta 5%.
- Más riesgo puede dar más rentabilidad a largo plazo, con mayor volatilidad.
- Desde abril de 2027, los Fondos Generacionales reemplazarán a los multifondos.

Cómo invierte cada tipo de fondo de pensiones
La diferencia entre un fondo y otro está en cuánto invierten en renta variable (acciones, más rentables pero más volátiles) y cuánto en renta fija (bonos y depósitos, más estables). Los fondos más riesgosos concentran más renta variable; los conservadores, más renta fija.
La ley fija un límite máximo de renta variable para cada multifondo. La composición exacta varía mes a mes según las decisiones de inversión de cada AFP y el mercado, pero estos son los topes que definen a cada fondo.
Fondo |
Perfil |
Límite de renta variable |
|---|---|---|
Fondo A |
Más riesgoso |
Hasta 80% |
Fondo B |
Riesgoso |
Hasta 60% |
Fondo C |
Intermedio |
Hasta 40% |
Fondo D |
Conservador |
Hasta 20% |
Fondo E |
Más conservador |
Hasta 5% |
Rentabilidad y riesgo por tipo de fondo
A largo plazo, los fondos con más renta variable (A y B) tienden a rendir más que los conservadores (D y E), pero a costa de mayor volatilidad: pueden caer con fuerza en un mal año. Los fondos conservadores protegen mejor el capital, aunque rinden menos cuando los mercados suben. Por eso la regla general es asumir más riesgo mientras eres joven y moverte a fondos conservadores al acercarte a la jubilación.
La rentabilidad final también depende de la administradora y sus comisiones, así que conviene comparar las mejores AFP de Chile antes de decidir.
Qué cambia con la reforma: los Fondos Generacionales
El mayor cambio al sistema de inversiones en más de dos décadas ya tiene fecha. En abril de 2027, los multifondos A a E desaparecen y son reemplazados por los Fondos Generacionales.
Serán 10 fondos por cohorte de edad: a los afiliados más jóvenes se les asigna un fondo con mayor exposición a renta variable, y a medida que envejecen, su fondo ajusta la estrategia hacia instrumentos más conservadores de forma automática.
Habrá un fondo inicial para menores de 35 años, ocho fondos intermedios en tramos de cinco años y un fondo de consolidación para mayores de 75. La clave: en el ahorro obligatorio ya no elegirás fondo, la asignación será automática según tu edad.
Habrá un fondo inicial para menores de 35 años, ocho fondos intermedios en tramos de cinco años y un fondo de consolidación para mayores de 75. La clave: en el ahorro obligatorio ya no elegirás fondo, la asignación será automática según tu edad.
Entender cómo invierte cada fondo te ayuda a decidir con criterio dónde está tu ahorro previsional hoy, sobre todo si aún puedes elegir.
Con la llegada de los Fondos Generacionales en 2027 esa elección desaparecerá para el ahorro obligatorio, pero el principio de fondo seguirá igual: más riesgo cuando eres joven, más resguardo cerca de la jubilación. Cuando llegue ese momento, revisa el calendario de pago de las AFP.
Preguntas frecuentes sobre los fondos de pensiones
Como regla general, mientras más lejos estés de jubilarte más puedes asumir riesgo (fondos A o B), porque tienes tiempo de recuperar caídas. Al acercarte a la pensión conviene migrar a fondos más conservadores (C, D o E) para proteger lo acumulado. Es una decisión personal según tu tolerancia al riesgo.
Sí, mientras existan los multifondos puedes cambiarte de fondo por internet o en una sucursal de tu AFP, e incluso repartir tu saldo entre dos fondos. Esto cambiará con los Fondos Generacionales en 2027, cuando la asignación del ahorro obligatorio pase a ser automática por edad.
El Fondo A, que puede invertir hasta un 80% en renta variable. Es el más agresivo y el que más fluctúa. En el otro extremo, el Fondo E invierte como máximo un 5% en renta variable y es el más estable.
Está previsto que los Fondos Generacionales reemplacen a los multifondos en abril de 2027. Serán 10 fondos por edad y la Superintendencia de Pensiones está afinando su régimen de inversión antes del debut.
Fuentes consultadas