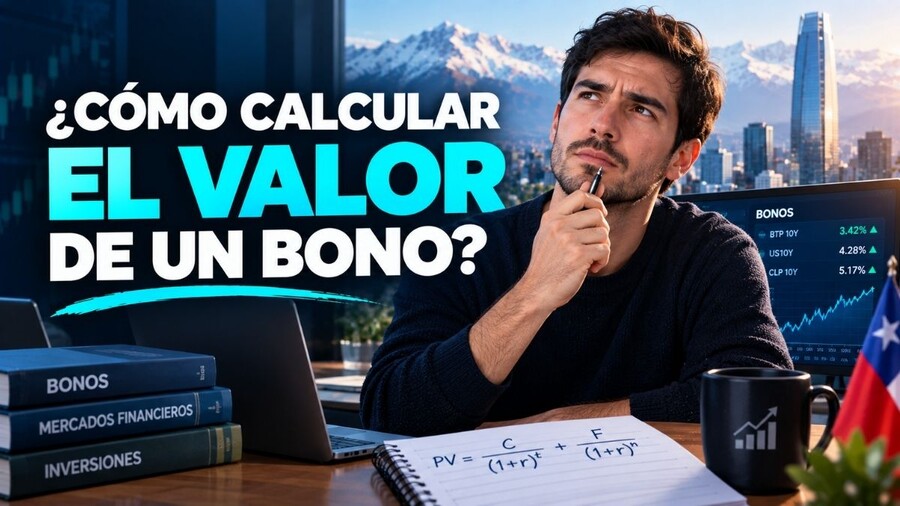
El valor de un bono no es fijo: varía según las tasas de interés del mercado, y saber calcularlo te permite tomar mejores decisiones de inversión.
En este artículo aprenderás a obtener el precio real de un bono aplicando el método de flujos descontados, con fórmula incluida y ejemplos numéricos claros.
También verás qué significa que un bono cotice a la par, sobre la par o bajo la par, y cómo interpretarlo.
- El valor de un bono se calcula como la suma del valor actual de sus cupones más el valor actual de su valor nominal, descontados a la tasa de rentabilidad exigida por el mercado.
- Si esa tasa es igual a la tasa de emisión, el bono cotiza a la par (precio = valor nominal).
- Si la tasa de mercado baja, el bono sube de precio (sobre la par); si sube, el precio cae (bajo la par).
- La relación tasa-precio es siempre inversa.
Acá suponemos que ya conoces los conceptos más básicos de un bono. En general debes entender que un bono es un título de deuda, por lo mismo también llamado instrumento de deuda y que es un tipo más del universo de instrumentos financieros.
Quién emite el bono, está solicitando un préstamo de dinero, pero no a un banco comercial, sino que al mercado de capitales donde existen muchos inversionistas que están dispuestos a comprar el bono, es decir, realizar el préstamo de su dinero a cambio de una serie constante de pagos y el pago del principal generalmente al final.
El flujo de intereses se calcula con la tasa de interés a la que se ha emitido el bono, aplicándola sobre el valor par o carátula del bono, que es justamente el valor o monto de dinero que se paga al vencimiento del bono. Los principales emisores de bonos son los países junto a sus instituciones gubernamentales y las empresas.
¿Cómo se puede valuar un bono?
La valuación de un bono se realiza mediante el método de flujos descontados: se calcula cuánto valen hoy todos los pagos futuros que recibirá el inversionista (cupones + devolución del capital), descontándolos a una tasa que refleja el riesgo del instrumento.
Esa tasa de descuento es la rentabilidad exigida por el mercado: a mayor riesgo del emisor, mayor tasa exigida y, por tanto, menor precio del bono.
VA = Σ [Cupón / (1+r)ⁿ] + [VN / (1+r)ᴺ]
- VA = Valor Actual del bono (precio justo hoy)
- VN = Valor Nominal o par (monto que se paga al vencimiento)
- Cupón = VN × tasa de interés de emisión
- r = tasa de rentabilidad exigida por el inversionista
- N = plazo total hasta el vencimiento
- n = período de cada cupón
Ejemplo práctico con un bono chileno
Imagina que en enero de 2025 un colega te ofrece venderle un bono del Banco Central de Chile (BCP) que adquirió al momento de su emisión, con las siguientes condiciones:
- Valor nominal: $1.000.000 CLP
- Tasa cupón: 5% anual
- Vencimiento: enero de 2030 (quedan 5 años)
Cada año recibirás: $1.000.000 × 5% = $50.000 CLP en intereses. Al vencimiento, recibirás además el valor nominal completo.
El flujo de pagos que esperas recibir es el siguiente:
2026 |
2027 |
2028 |
2029 |
2030 |
|---|---|---|---|---|
$50.000 |
$50.000 |
$50.000 |
$50.000 |
$1.050.000 |
El valor par
El valor par (o valor nominal) es el monto que el emisor se compromete a devolver al vencimiento del bono. Se fija al momento de la emisión y no cambia nunca, independientemente de lo que ocurra con las tasas de interés en el mercado.
En el ejemplo anterior, el valor par es $1.000.000 CLP. Los cupones anuales de $50.000 se calculan siempre sobre ese monto fijo, aplicando la tasa de emisión del 5%.
Ahora bien: si la tasa que exige hoy el mercado para bonos del BCCh a 5 años también es del 5%, al aplicar la fórmula obtendremos que el valor actual del bono es exactamente $1.000.000. Es decir, el bono cotiza a la par.
Esto ocurre porque el bono ofrece exactamente lo mismo que exige el mercado: ni más ni menos. En ese caso el precio de compra coincide con el valor nominal.
Nota: si sumas los flujos sin descontar el valor del dinero en el tiempo, recibirías un total de $1.250.000 CLP ($50.000 × 5 años + $1.000.000 de nominal). Pero ese no es el valor real del bono hoy: el dinero del futuro vale menos que el de hoy, y por eso debemos descontarlo. De ahí la importancia de la fórmula.
¿Cuál es el valor del bono después de su emisión?
Lo primero es entender que el valor de mercado del bono sí puede cambiar en el tiempo, por tanto, aunque sea llamado un activo financiero de “renta fija”, el valor de mercado de un bono puede aumentar produciendo una ganancia de capital o disminuir generando una pérdida.
Estos cambios de valor se relacionan principalmente (pero no únicamente) a los movimientos de la tasa de interés que los inversionistas (el mercado) exige a cada activo financiero, en este caso el bono.
Bono emitido a la par
Si un bono es emitido a la misma tasa de interés que la rentabilidad exigida para ese bono (ese nivel de riesgo), eso significa que el instrumento está emitido a la par, por y se entiende que el mercado exige lo que el bono ofrece, por lo cual el valor del bono el primer día en que se venda será igual al valor nominal o de carátula.
Si posterior a su primera compra en el momento de la emisión, la tasa de interés exigida para el bono no cambia, diremos que el bono se sigue tranzando “a la par” y que el bono está actualmente a la par.
En la realidad de los mercados financieros es muy raro encontrar un bono que haya sido justamente emitido a su valor par.
Es normal que los inversionistas tengan una rentabilidad exigida distinta a lo que ofrece el bono y eso tiene que ver con la percepción del riesgo que tiene cada inversionista.
De esta forma, cuando el inversionista, representado para todos los casos como el mercado, cree que la tasa exigida es inferior a la del bono, denominaremos que el bono está “sobre la par”, y en el caso contrario, donde la rentabilidad exigida sea mayor que lo que ofrece el bono, lo denominaremos como un bono “bajo la par”.
¿Cómo saber si un bono está caro o barato? Ejemplos a la par, sobre la par y bajo la par
Imagina un bono con estas características:
- Valor nominal (par): $1.000
- Tasa cupón: 5% anual → cupón anual = $50
- Plazo restante: 5 años
Dependiendo de la tasa que exige el mercado hoy, el precio del bono cambiará así:
¿Cómo se llega a esos precios?
Se aplica la fórmula del valor actual (VA): VA = Σ [Cupón / (1+r)ⁿ] + [Valor Nominal / (1+r)ᴺ]
Ejemplo — Bono sobre la par (tasa de mercado: 2,4%): VA = 50/1,024 + 50/1,024² + 50/1,024³ + 50/1,024⁴ + 1.050/1,024⁵ = $1.121,14
El bono vale más que su nominal porque su cupón del 5% es más atractivo que lo que ofrece el mercado hoy (2,4%).
Ejemplo — Bono bajo la par (tasa de mercado: 6%): VA = 50/1,06 + 50/1,06² + 50/1,06³ + 50/1,06⁴ + 1.050/1,06⁵ = $957,88
El bono vale menos que su nominal porque el mercado exige más (6%) de lo que el cupón ofrece (5%).
Escenario |
Tasa de mercado |
Precio del bono |
Conclusión |
|---|---|---|---|
A la par |
5% |
$1.000 |
Precio = Valor nominal |
Sobre la par |
2,4% |
$1.121 |
El bono paga más que el mercado → cotiza con prima |
Bajo la par |
6% |
$958 |
El bono paga menos que el mercado → cotiza con descuento |
¿Cómo se llega a esos precios?
Se aplica la fórmula del valor actual (VA): VA = Σ [Cupón / (1+r)ⁿ] + [Valor Nominal / (1+r)ᴺ]
Ejemplo — Bono sobre la par (tasa de mercado: 2,4%): VA = 50/1,024 + 50/1,024² + 50/1,024³ + 50/1,024⁴ + 1.050/1,024⁵ = $1.121,14
El bono vale más que su nominal porque su cupón del 5% es más atractivo que lo que ofrece el mercado hoy (2,4%).
Ejemplo — Bono bajo la par (tasa de mercado: 6%): VA = 50/1,06 + 50/1,06² + 50/1,06³ + 50/1,06⁴ + 1.050/1,06⁵ = $957,88
El bono vale menos que su nominal porque el mercado exige más (6%) de lo que el cupón ofrece (5%).
💡 Regla de oro: Cuando las tasas suben, los precios de los bonos bajan. Cuando las tasas bajan, los precios suben. Esta relación inversa es la clave para invertir en renta fija.
Lo que debes recordar antes de invertir en bonos
A lo largo de este artículo hemos trabajado con el bono bullet, el tipo más común en el mercado chileno: paga cupones periódicos de interés y devuelve todo el capital al vencimiento. Es sencillo de entender y de valorar, y por eso es el punto de partida ideal para aprender a calcular el valor de cualquier bono.
El concepto más importante que debes llevarte es la relación inversa entre tasas de interés y precio del bono: cuando las tasas del mercado suben, el precio del bono cae; cuando las tasas bajan, el precio sube. De ahí se derivan los tres escenarios que hemos visto: el bono a la par (precio igual al nominal), el bono sobre la par (cotiza con prima, porque su cupón es más atractivo que el mercado) y el bono bajo la par (cotiza con descuento, porque el mercado exige más de lo que ofrece).
Otro punto crítico es la liquidez. Si compras un bono a 10 años y necesitas el dinero antes, no puedes pedirle al emisor que te devuelva el capital anticipadamente. Tendrás que venderlo en el mercado secundario (en Chile, a través de la Bolsa de Santiago) y el precio que obtengas dependerá exactamente de lo que hemos explicado: cómo han evolucionado las tasas desde que compraste. Eso puede significar una ganancia de capital o una pérdida, y es un riesgo que todo inversor en renta fija debe tener presente.
En definitiva, los bonos no son tan "fijos" como su nombre sugiere: su valor de mercado fluctúa, y entender por qué es la ventaja que separa a un inversor informado de uno que solo mira el cupón.
El valor de un bono depende de la tasa de interés y del valor del dinero en el tiempo
Calcular el valor de un bono requiere aplicar correctamente las matemáticas financieras utilizadas en la valoración de inversiones, ya que su precio se basa en el valor actual de los flujos futuros que generará.
Además, es fundamental entender el valor presente y valor futuro del dinero, que permite determinar cuánto valen hoy los pagos que se recibirán en el futuro.
Este cálculo está directamente influenciado por la tasa de interés simple y compuesta, ya que define cómo evoluciona el capital a lo largo del tiempo, y por la tasa de descuento utilizada para valorar proyectos e instrumentos financieros, que permite descontar los flujos futuros al presente.
Gracias a estos conceptos, también es posible aplicar herramientas como el valor presente neto (VPN), ampliamente utilizadas para analizar inversiones, comparar alternativas y tomar decisiones financieras más informadas en el mercado chileno.