Cuando se toma la decisión de invertir, se presenta una gran variedad de alternativas que es necesario evaluar cuidadosamente antes de comprometer el dinero en un instrumento que, si bien puede generar ganancias, también podría arrastrar pérdidas.
Cada vehículo de inversión está diseñado para un perfil de riesgo distinto (agresivo, moderado y conservador), es decir, la capacidad de un inversor para asumir pérdidas según el nivel de rentabilidad que genere la inversión. En este artículo explicamos las características, ventajas, desventajas y ejemplos de un vehículo pensado para perfiles conservadores: los Fondos Mutuos de Renta Fija.
Puntos clave
- Invierten en bonos, pagarés y letras del Tesoro, no en acciones.
- Menor volatilidad que la renta variable, pero no libres de riesgo.
- Se subclasifican por plazo: hasta 90 días, hasta 365 días, o más.
- El riesgo de tasa de interés y el riesgo crediticio son los principales.
¿Qué son los fondos de renta fija?
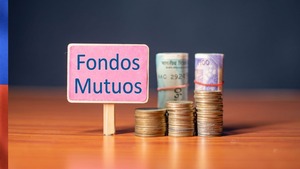
En principio, es importante recordar qué son los fondos mutuos y cómo funcionan. Los Fondos Mutuos son una forma de inversión en la que varias personas reúnen su dinero en un vehículo que invierte en diversos activos (acciones, bonos, divisas), buscando obtener una rentabilidad. Estos fondos son administrados por instituciones especializadas, llamadas Administradoras Generales de Fondos (AGF).
Los Fondos Mutuos de Renta Fija son aquellos que invierten en instrumentos de deuda, como bonos, pagarés, letras del Tesoro y otros activos relacionados a compromisos de pago, emitidos por el Estado y entes corporativos con gran capacidad financiera.
Los instrumentos de renta fija se caracterizan por establecer desde un inicio la forma en que se recibirán los pagos del interés y la devolución del capital invertido. Estos instrumentos suelen tener un plazo de vencimiento determinado y se consideran menos arriesgados en comparación con los instrumentos de renta variable, como las acciones.
El objetivo de un Fondo Mutuo de Renta Fija es generar ingresos estables y predecibles para los inversionistas a través de los intereses pagados por los activos de renta fija en los que invierte, y por las fluctuaciones en los precios de estos instrumentos cuando se transan en mercados secundarios, como bolsas de valores. Las AGF se encargan de seleccionar los activos de renta fija adecuados y administrar el portafolio de manera diversificada para minimizar los riesgos.
De todas formas, aunque los Fondos Mutuos de Renta Fija buscan ofrecer mayor estabilidad en comparación con los fondos de renta variable, siempre existe cierto grado de riesgo. Los factores que pueden afectar su desempeño incluyen fluctuaciones en las tasas de interés, riesgo de crédito de los emisores de los bonos y variaciones en los precios de mercado de los activos.
Características de los Fondos de Renta Fija
Los Fondos de Renta Fija tienen diversas características que los distinguen de otros tipos de fondos, clasificándose en las siguientes categorías:
- Fondos Mutuos de Renta Fija de Corto Plazo: la AGF invierte en títulos de deuda, depósitos a plazo, pagarés y bonos bancarios o de empresas con una duración menor o igual a 365 días a la fecha de valorización del fondo.
- Fondos Mutuos de Renta Fija de Mediano y Largo Plazo: la AGF invierte en los mismos instrumentos, pero con una duración que excede los 365 días a la fecha de valorización del fondo.
De acuerdo con estas características, los Fondos Mutuos de Renta Fija se subclasifican en:
- Fondos mutuos en instrumentos de deuda de corto plazo con duración menor o igual a 90 días.
- Fondos mutuos en instrumentos de deuda de corto plazo con duración menor o igual a 365 días.
- Fondos mutuos en instrumentos de deuda de mediano y largo plazo: su duración mínima debe ser superior a 365 días.
- Fondos mutuos de instrumentos de deuda mixtos: invierten en instrumentos de deuda de corto, mediano y largo plazo e instrumentos de capitalización o renta variable, con un máximo de 50% en instrumentos de capitalización según el fondo.
Ventajas y desventajas de los fondos de renta fija
Los Fondos Mutuos de Renta Fija ofrecen una serie de ventajas y desventajas que los inversores deben tener en cuenta al considerar este tipo de vehículo.
Ventajas
- Estabilidad y previsibilidad: suelen ser considerados menos volátiles y riesgosos en comparación con los fondos de renta variable, porque los pagos de intereses y la devolución del capital están previamente establecidos.
- Ingresos regulares: los inversionistas reciben pagos de intereses periódicos, que generalmente se distribuyen mensual, trimestral o anualmente, dependiendo de la política del fondo.
- Diversificación: suelen tener un portafolio diversificado que incluye una variedad de instrumentos de deuda emitidos por diferentes entidades, lo que reduce la exposición a un solo emisor o industria.
- Liquidez: muchos fondos de renta fija ofrecen alta liquidez, ya que los activos subyacentes, como los bonos, suelen tener un mercado secundario activo.
Desventajas
- Rendimientos potencialmente bajos: en general pueden ofrecer rendimientos más bajos que los fondos de renta variable u otras inversiones más arriesgadas, porque los activos de renta fija tienden a tener tasas de interés más bajas.
- Riesgo de tasa de interés: los cambios en las tasas de interés pueden afectar el valor de los bonos y otros activos de renta fija en los que invierte el fondo. Si las tasas suben, los precios de los bonos existentes pueden bajar.
- Riesgo crediticio: existe el riesgo de que los emisores de los bonos no puedan cumplir con sus obligaciones de pago de intereses o reembolso de capital, lo que puede afectar negativamente el rendimiento del fondo.
Para qué tipo de inversionistas son adecuados los Fondos Mutuos de Renta Fija
Los fondos mutuos de renta fija son adecuados para diferentes tipos de inversionistas, dependiendo de sus necesidades, objetivos y tolerancia al riesgo:
- Inversores con un perfil de riesgo conservador: quienes tienen aversión al riesgo y buscan preservar su capital mientras generan ingresos estables encuentran en estos fondos una opción adecuada, con mayor estabilidad y menor volatilidad que la renta variable.
- Inversores que buscan diversificación: estos fondos ofrecen una cartera diversificada de bonos y otros activos de renta fija, atractiva para quienes desean reducir el riesgo distribuyendo sus inversiones en distintos emisores, sectores y plazos.
- Inversores de corto plazo: los fondos que invierten en instrumentos de deuda igual o menor a 90 días pueden ofrecer alternativas convenientes para quienes buscan invertir a corto plazo.
Ejemplos de Fondos Mutuos de Renta Fija
Algunas opciones para invertir en Fondos Mutuos de Renta Fija en Chile son las siguientes.
Muy importante
Las cifras de rentabilidad y volatilidad de los ejemplos siguientes corresponden a mayo de 2023 y no están vigentes. La rentabilidad de un fondo de renta fija cambia con las tasas de interés y el riesgo crediticio de sus emisores: confirma siempre el dato actualizado en la ficha del fondo antes de invertir.
Fondo Mutuo Security Deuda Corporativa Latinoamericana A
El Fondo Mutuo Security Deuda Corporativa Latinoamericana A ha obtenido Tres Estrellas Morningstar. Su objetivo principal es invertir, al menos el 90% de su activo, indirectamente en instrumentos de deuda emitidos por sociedades o corporaciones cuyos principales activos se encuentren localizados en Latinoamérica y que estén expresados en dólares de Estados Unidos.
El fondo no exige un monto mínimo para invertir, y está dirigido a personas naturales y jurídicas con un horizonte de inversión de largo plazo. Su periodo de rescate es de 10 días corridos.
Sobre el riesgo que asume este fondo: a mayo de 2023 se encontraba en la media del mercado, con una volatilidad de 12,85% y un retorno anualizado a 5 años de 4,88%, tras registrar una caída de -6,57% hasta el 31 de mayo de 2023. Estas cifras son históricas; consulta la clasificación de riesgo y rentabilidad vigentes antes de invertir.
Fondo Mutuo Principal Deuda Internacional B
El Fondo Mutuo Principal Deuda Internacional B ha obtenido Tres Globos de Sostenibilidad Carbono Morningstar. Su objetivo principal es invertir al menos un 60% de sus activos en instrumentos de deuda o fondos de deuda cuya exposición mayoritaria sea en mercados desarrollados, en instrumentos de corto, mediano y largo plazo.
Además, se espera que al menos el 60% del fondo, ya sea a través de instrumentos directos o considerando el activo subyacente de los fondos que conforman el portafolio, esté invertido en instrumentos con grado de inversión (BBB- o superior).
El fondo no exige un monto mínimo para invertir, y está dirigido a personas naturales y jurídicas con un horizonte de inversión de mediano y largo plazo. Su periodo de rescate es de 10 días corridos.
Sobre el riesgo que asume este fondo: a mayo de 2023 se encontraba en la media del mercado, con una volatilidad de 13,58% y un retorno anualizado a 5 años de 3,53%, tras registrar una caída de -4,57% hasta el 31 de mayo de 2023. Estas cifras son históricas; consulta la clasificación de riesgo y rentabilidad vigentes antes de invertir.
Los Fondos Mutuos de Renta Fija representan una alternativa de inversión atractiva para quienes desean obtener rentabilidad con una baja tolerancia al riesgo.
Antes de invertir, analiza el rendimiento histórico y vigente del fondo, la calidad crediticia de sus emisores, las comisiones asociadas y la estrategia de gestión.
Considera también tu horizonte de inversión y tus objetivos financieros personales, y consulta a un asesor financiero antes de cualquier decisión.
Preguntas frecuentes sobre los fondos mutuos de renta fija
Sí. Aunque son menos volátiles que los fondos de renta variable, pueden perder valor por alzas de tasas de interés o por riesgo de que un emisor no pague su deuda.
El plazo se define por la duración de los instrumentos que componen la cartera: hasta 90 días, hasta 365 días o superior a 365 días. A mayor plazo, mayor sensibilidad del fondo a cambios en las tasas de interés.
Es un fondo que combina instrumentos de deuda de distintos plazos con una porción de instrumentos de capitalización o renta variable, hasta un máximo de 50% según el fondo, buscando un plus de rentabilidad sin dejar de ser mayoritariamente conservador.
No son directamente comparables: el depósito a plazo tiene tasa fija pactada de antemano, mientras que un fondo de renta fija tiene liquidez diaria y rentabilidad variable, que puede ser mayor o menor según el mercado. La elección depende de tu necesidad de liquidez y tolerancia a la variación.