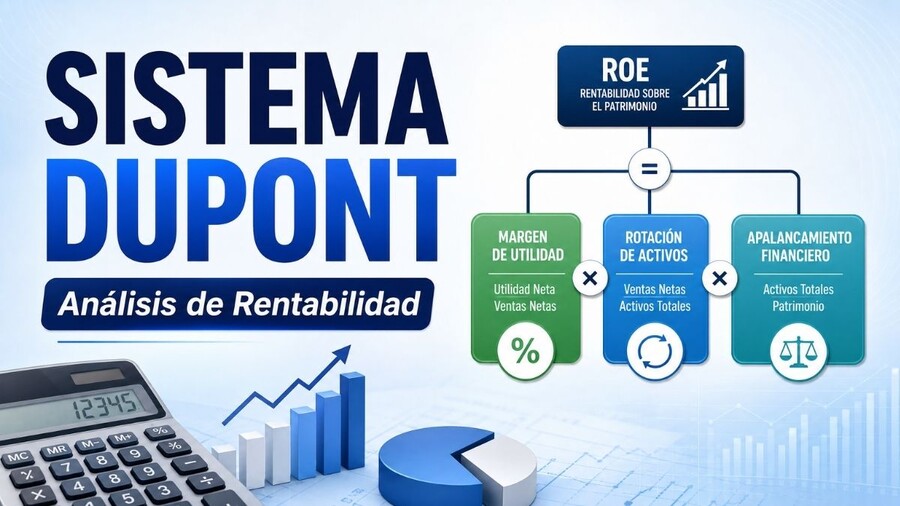
El Sistema Dupont descompone la rentabilidad sobre el patrimonio (ROE) de una empresa en tres ratios: margen neto, rotación de activos y apalancamiento financiero. Así puedes identificar si las ganancias vienen de un buen margen en las ventas, de un uso eficiente de los activos o de financiarse con deuda.
A continuación revisamos cómo se calcula, qué significa cada componente y un ejemplo numérico paso a paso.
Puntos clave
- ROE descompuesto en tres ratios: margen, rotación y apalancamiento.
- Margen neto = utilidad neta dividida por ventas.
- Un ROE alto sostenido solo por deuda es una señal de alerta.
- Sirve para comparar empresas del mismo sector en la Bolsa de Santiago.
¿Qué es el Sistema Dupont?
El Sistema Dupont, o también conocido como análisis, informe, método o modelo Dupont, es un ratio financiero que cuantifica y relaciona tres elementos prácticos: el margen neto, la rotación de activos y el multiplicador de activos o apalancamiento financiero.
A través de ellos, no nada más se revela el nivel de rentabilidad de la empresa, sino su desempeño económico y laboral. En otras palabras, El Dupont determina si la compañía está utilizando efectivamente sus recursos para la obtención de ganancias. O, en su defecto, si su actividad financiera está generando pérdidas.
¿Qué características tiene el método Dupont?
El método Dupont va de la mano con cinco características que resumen su funcionamiento y aplicación:
- Describe el índice de rentabilidad de una empresa y otorga un panorama ampliado para la toma de decisiones en materia financiera;
- Se sustenta de ratios o criterios contables, por lo que dicha información debe ser fidedigna para no alterar el resultado final;
- Como ya mencionamos, se basa en tres aspectos, como lo son el margen neto, rotación de activos y el apalancamiento financiero.
- A través de tales aspectos, es posible concluir si la empresa está utilizando o no, efectivamente sus recursos, para lograr un buen índice de ventas.
- Finalmente, es un método que otorga una doble perspectiva, dado que analiza el Estado de Resultados junto con el Estado de Situación Financiera.
En Chile, las empresas que transan en bolsa deben reportar sus estados financieros bajo las Normas Internacionales de Información Financiera (NIIF) que exige la Comisión para el Mercado Financiero (CMF), lo que asegura que los datos usados en el Sistema Dupont sean comparables entre compañías.
Variables que estructuran el Sistema Dupont
El Sistema Dupont reúne los elementos que son los responsables del crecimiento económico de una empresa para determinar el nivel de eficiencia que está usando para sus activos, su capital de trabajo y los apalancamientos financieros, mediante una fórmula-diagrama como la siguiente:
Así pues, podemos reunir los elementos del sistema Dupont en tres variables, ya comentadas en párrafos anteriores:
- Margen neto de utilidad: Se trata de un indicador cuyo resultado es el porcentaje neto de ganancias, en promedio, por cada venta efectuada. Si este margen es bueno, es posible obtener una rentabilidad alta sin vender un alto volumen de productos.
Para conseguir el margen neto, se debe dividir el beneficio neto entre las ventas, luego de descontar los costes implicados.
Si quieres profundizar en este y otros indicadores antes de seguir, revisa nuestra guía de ratios financieros básicos.
- Rotación de los activos totales de la empresa: número de veces al año en los que rotaron los activos para obtener ingresos. A diferencia del anterior, se da cuando una empresa tiene menor margen, pero es compensado con la gran cantidad de productos que vende y, como consecuencia, por el buen manejo de sus activos.
El resultado de la rotación de activos totales de la empresa es producto de la división de las ventas entre los activos contables.
- Apalancamiento financiero: Consiste en la posibilidad de financiar inversiones sin contar con recursos propios. Para operar, la empresa requiere activos y estos pueden ser financiados por el patrimonio (aporte de los socios) o recurriendo a préstamos con terceros. Cuanto mayor es el capital financiado, mayores serán también los costos financieros, lo que afecta directamente a la rentabilidad generada por los activos.
Por su parte, el apalancamiento financiero es secundario a la división de los activos entre el patrimonio, lo que da un resultado concreto.
¿Cuál es la fórmula del Sistema Dupont?
Conociendo ya las variables utilizadas en el Sistema Dupont, podemos entender ahora su cálculo de forma más simple:
Como se puede observar, el primer factor (Utilidad neta/Ventas) corresponde a la primera variable, el margen neto de utilidad; el segundo, a la rotación de los activos totales; y el tercer factor, coincide con el apalancamiento financiero.
Otra forma de ver la fórmula del Sistema Dupont es:
ROE = Beneficio Neto / Ventas x Ventas / Activos x Activos / Recursos Propios
- Al beneficio neto se lo denomina "utilidad neta"
- A partir de esta fórmula, se puede analizar la rentabilidad financiera o ROE, al separarla en tres ratios.
Para profundizar exclusivamente en este ratio, puedes revisar nuestra guía sobre cómo calcular el ROE.
Fórmula ampliada del Sistema Dupont
La fórmula ampliada del Sistema Dupont incorpora otros ratios para un análisis rentable desde otro ángulo: En esencia, tenemos:
Donde BAT es el beneficio previo al pago de tributos fiscales y BAIT, aquel margen de ganancia posterior a intereses e impuestos.
Del mismo modo, cabe resaltar los cuatro elementos que incorpora la fórmula:
- Beneficio neto / BAT: cuantifica o mide el impacto de los tributos totales ya pagados con respecto a las ganancias de la empresa.
- Activos/Patrimonio x BAT/BAIT: cuyo valor resultante es el reflejo del apalancamiento financiero.
- BAIT/Ventas: se trata del coeficiente que determina el Margen BAIT o margen operativo, cuya función es auspiciar el nivel de rentabilidad adquirida antes del pago de intereses e impuestos.
- Ventas/Activos: coeficiente que cuantifica la rotación de activos.
En líneas generales, es una fórmula aplicada más a profundidad para tomar en cuenta el impacto de los intereses e impuestos en la rentabilidad empresarial. Por ejemplo, de elevarse la tasa impositiva, su efecto es inversamente proporcional en el beneficio neto; es decir, disminuye con su participación.
¿Cómo se interpreta el Sistema Dupont?
El Sistema Dupont trabaja con ponderaciones o con porcentajes. En otras palabras, el resultado final de la fórmula arroja cantidades porcentuales que indican qué tan rentable es la compañía.
Como es de imaginar, a un mayor porcentaje, significa que la empresa es rentable sobre sus ventas y activos. Mientras más bajo sea, simboliza un nivel o margen de rentabilidad limitado, lo que ameritará la aplicación de estrategias y toma de decisiones para incentivar su alza.
Ejemplo práctico: cómo aplicar la fórmula paso a paso
Imagina una empresa chilena, Comercial Andina SpA, que en un ejercicio registra ventas por $500.000.000, una utilidad neta de $40.000.000, activos totales por $320.000.000 y un patrimonio de $160.000.000. Así se descompone su ROE con el Sistema Dupont:
| Concepto | Cálculo | Resultado |
|---|---|---|
| Margen neto | 40.000.000 / 500.000.000 | 8% |
| Rotación de activos | 500.000.000 / 320.000.000 | 1,56 veces |
| Apalancamiento financiero | 320.000.000 / 160.000.000 | 2,0 veces |
| ROE (Sistema Dupont) | 8% x 1,56 x 2,0 | 25% |
El resultado muestra un ROE del 25%, apoyado en un margen moderado (8%) y un apalancamiento de 2 veces. Si ese mismo ROE viniera de un apalancamiento de 5 veces en lugar de 2, la rentabilidad se vería más frágil ante una caída en ventas o un alza en las tasas de interés.
Ventajas y desventajas de este método de análisis financiero
Similar a cualquier otro ratio financiero, el Sistema Dupont está solapado por una serie de ventajas y limitaciones debidamente diagnosticadas:
Beneficios del método Dupont
La principal ventaja del Sistema Dupont es que permite a la empresa dividir su rendimiento sobre el capital en diferentes componentes, de forma que los propietarios pueden analizar el rendimiento total de la empresa desde diversas dimensiones.
De esta manera, y comparando con la media o con otras empresas del sector, se puede encontrar dónde la empresa tiene problemas.
Entre otros beneficios, es reconocido como un cálculo simple, tanto manual como computado, cuyo resultado es fácil de interpretar y analizar.
¿Cuáles son las limitaciones del Sistema Dupont?
Las limitaciones del Sistema Dupont van de la mano con los datos contables que se emplean para su cálculo. De no ser fidedignos, exactos o actualizados, el resultado final será poco fiable.
Adicionalmente, y si bien es cierto que abre el camino hacia el encuentro de los problemas financieros de la empresa, no informa las acciones a seguir o qué cambiar con exactitud para que el negocio prospere. Por consiguiente, el Sistema Dupont debe ser analizado en detenimiento de otros ratios financieros.
¿Vale la pena aplicar este análisis en tu empresa?
El Sistema Dupont no te dice si una empresa es buena o mala; te muestra de dónde viene su rentabilidad. Un ROE alto que depende solo de la deuda es más frágil que uno sostenido por un buen margen y un uso eficiente de los activos. Antes de invertir o evaluar tu propio negocio, calcula los tres ratios por separado y compáralos con empresas del mismo sector en la Bolsa de Santiago.
Preguntas Frecuentes
Un buen ROE bajo el Sistema Dupont depende del sector, pero en Chile suele considerarse sólido un ROE por sobre el 15% anual, siempre que no dependa de un apalancamiento excesivo. Lo importante es revisar de qué componente viene ese resultado antes de calificarlo como bueno.
El ROE mide la rentabilidad sobre el patrimonio de los accionistas, mientras que el ROA mide la rentabilidad sobre el total de activos, sin importar cómo se financiaron. La diferencia entre ambos revela cuánto del rendimiento proviene realmente del apalancamiento.
El Sistema Dupont fue creado en 1914 por Frank Donaldson Brown, un ingeniero que trabajaba en el departamento de tesorería de la química DuPont. Hoy lo usan analistas financieros, bancos e inversionistas para diagnosticar de dónde viene la rentabilidad de cualquier empresa.
Sí, el Sistema Dupont se puede aplicar a una pyme chilena si cuenta con un estado de resultados y un balance general básicos. Solo necesitas las ventas, la utilidad neta, los activos totales y el patrimonio para calcular los tres ratios.
Un apalancamiento financiero alto significa que la empresa financia gran parte de sus activos con deuda en lugar de patrimonio propio. Esto puede elevar el ROE, pero también aumenta el riesgo si el negocio no genera flujo suficiente para pagar esa deuda.
Fuentes consultadas: Economipedia, Análisis Dupont, Empresas Públicas de Chile, Normas contables NIIF exigidas por la CMF