Septiembre tiene la peor reputación del calendario bursátil estadounidense, pero una tendencia histórica no es una orden de venta. Su utilidad depende de cómo se interprete y del contexto económico que la acompaña.
Qué es el efecto septiembre
El efecto septiembre describe la debilidad histórica de las acciones estadounidenses durante ese mes. Existe evidencia de un rendimiento promedio inferior al de otros meses, pero eso no significa que todos los septiembres terminen con pérdidas ni que el calendario provoque las caídas.
Cada año reaparece el mismo argumento: si septiembre suele ser desfavorable para el S&P 500, conviene anticiparse a una corrección. El problema es que encontrar un patrón estadístico y convertirlo en una estrategia rentable son tareas diferentes. La anomalía merece atención; utilizarla como pronóstico automático puede ser una trampa.
Puntos clave
Promedio, frecuencia de caídas y magnitud de las pérdidas describen aspectos distintos del riesgo.
No hay una explicación causal única que permita anticipar el resultado de cada septiembre.
En 2026, las tasas, la energía y los beneficios empresariales aportan más información que el mes del calendario.
De dónde viene la mala fama de septiembre
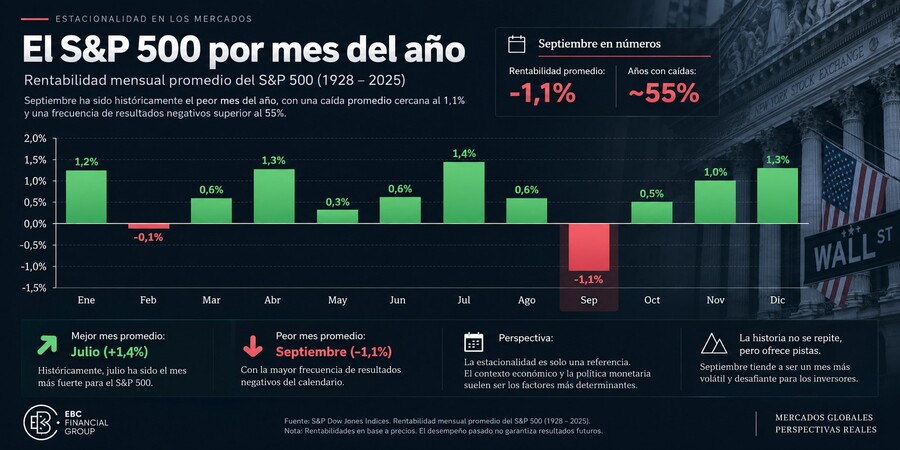
RBC Wealth Management, con datos de Bloomberg desde 1928 y corte al 31 de julio de 2025, sitúa el rendimiento promedio de septiembre del S&P 500 en −1,2%. También registra pérdidas en el 55% de los septiembres, frente al 39% de las observaciones de los demás meses. Los septiembres de esa muestra llegan hasta 2024. [1]
Son dos medidas diferentes: una describe el resultado medio y la otra, la frecuencia histórica de pérdidas. Ninguna permite afirmar que el próximo septiembre caerá un 1,2% ni que la frecuencia observada sea una probabilidad estable para 2026.
Al comparar estudios conviene revisar el período, el índice y si se incluyen dividendos. Las series largas también requieren contexto: el S&P 500 actual comenzó en 1957 y los datos anteriores corresponden a series históricas previas o reconstruidas. No todas las observaciones proceden del mismo mercado ni de la misma estructura del índice. [2]
Por qué el promedio no equivale a la probabilidad
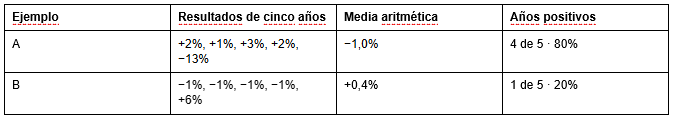
Los ejemplos de la siguiente tabla son hipotéticos. Cada fila contiene cinco resultados de septiembre y muestra cómo una sola observación extrema puede cambiar el signo del promedio.
En el ejemplo A, el promedio es negativo aunque la mayoría de los años sube. En el B ocurre lo contrario. La media no es la rentabilidad acumulada de una inversión: esa exige componer los rendimientos. Tampoco estas cinco observaciones inventadas sirven para estimar probabilidades futuras.
Por eso hay que separar tres preguntas: cuánto rindió el mercado en promedio, cuántas veces subió o cayó y qué tan dispersos fueron los resultados. Observar solo la primera cifra oculta información esencial sobre el riesgo.
El calendario no explica por sí solo las caídas
Se han propuesto varias explicaciones para el efecto septiembre: el regreso de participantes institucionales tras el verano boreal, los rebalanceos asociados a calendarios fiscales, los vencimientos de derivados y la revisión de expectativas empresariales hacia el cierre del tercer trimestre. Son hipótesis plausibles, no una causalidad demostrada para cada caída.
Una combinación recurrente de ajustes de cartera, liquidez y expectativas podría contribuir a la debilidad histórica. Pero ninguno de esos factores explica por sí solo casi un siglo de resultados. La coincidencia temporal no basta para establecer una causa.
Además, los episodios extremos pesan sobre el promedio. La quiebra de Lehman Brothers en septiembre de 2008 ocurrió durante una crisis bancaria, inmobiliaria y crediticia que ya se estaba desarrollando. Atribuir aquel desplome al mes confundiría el momento del acontecimiento con su explicación económica.
El mercado también cambió: la composición sectorial, la política monetaria y la participación institucional evolucionaron, mientras los ETF, los derivados y la negociación electrónica transformaron la forma de operar. Una muestra larga aporta perspectiva, pero no elimina esas diferencias.
Una anomalía no es una estrategia completa
Supongamos que alguien vende toda su exposición al S&P 500 el último día de agosto. ¿Cuándo vuelve a comprar? ¿El 1 de octubre, después de una caída concreta o cuando cambie el contexto? ¿Qué hará si septiembre comienza subiendo? La estadística mensual no responde esas preguntas.
Para evaluar una estrategia hacen falta reglas de entrada y salida, costos, impuestos cuando correspondan y comparación con mantener la inversión. También hay que comprobar si funciona en períodos distintos de aquellos utilizados para diseñarla. Un resultado histórico favorable puede desaparecer al incorporar estas condiciones.
El patrón, además, es ampliamente conocido. Si los participantes intentan anticiparlo, sus operaciones pueden modificarlo o desplazarlo. Eso no demuestra que toda anomalía desaparezca, pero sí explica por qué una regularidad estadística puede ser difícil de aprovechar de manera consistente.
Septiembre de 2026 tiene factores propios
Este año, Wall Street enfrenta variables que podrían generar volatilidad aunque ignoráramos por completo la estacionalidad. El rendimiento del Treasury a diez años se situó en 5,00% el 15 de septiembre, según la serie diaria de FRED. [3]
La energía también añade presión: el Brent cerró en US$104,26 por barril el 11 de septiembre. [4]
La política monetaria añadió otro elemento. El 16 de septiembre, la Reserva Federal elevó su rango objetivo en 25 puntos básicos, hasta 3,75%–4,00%. El movimiento endureció las condiciones monetarias y elevó la importancia de las próximas señales sobre inflación y actividad. [5]
Las acciones, sin embargo, no responden de forma mecánica a una sola variable. El S&P 500 cerró el 11 de septiembre en 7.656,98 puntos y el 16 en 7.551,81. Son observaciones fechadas, no el balance de un mes que todavía no termina. Tampoco permiten atribuir todo el movimiento a la Fed o a la estacionalidad. [6]
La pregunta relevante no es si septiembre cumplirá su reputación, sino cómo interactúan tasas, inflación, costos energéticos, beneficios y valoraciones. Si aparece una corrección, esos factores ofrecen hipótesis económicas más concretas que el calendario.
Qué cambia con un Treasury alrededor del 5%
Un rendimiento nominal cercano al 5% hace más exigente la comparación entre bonos y acciones. Las empresas cuya valoración depende especialmente de beneficios lejanos pueden ser sensibles a una mayor tasa de descuento: si todo lo demás permanece igual, el valor presente de esos flujos disminuye.
Eso no obliga al S&P 500 a caer. Un crecimiento suficiente de las ganancias esperadas puede compensar parte de esa presión. Las tasas son una pieza de la valoración, no toda la ecuación.
También es necesario comparar riesgos. El rendimiento a vencimiento de un bono no equivale a una ganancia garantizada durante cualquier período: su precio puede caer si se vende antes de vencer. La inflación reduce el poder adquisitivo y, para quien invierte desde otra moneda, el tipo de cambio altera el resultado.
Importa, además, por qué suben los rendimientos. Si reflejan mayor crecimiento y mejores beneficios, las acciones pueden tolerarlos mejor que si responden a inflación persistente con actividad débil. Con el petróleo sucede algo parecido: una subida por demanda robusta no tiene las mismas implicaciones que otra causada por interrupciones de oferta y mayores costos.
Cómo incorporar la estacionalidad al análisis
La historia sirve como contexto. Un mercado con valoraciones exigentes, revisiones de beneficios a la baja y condiciones financieras más restrictivas merece un análisis distinto de otro con ganancias en expansión y precios menos elevados. Septiembre puede añadir información, pero no sustituir esa evaluación.
El orden importa: primero se estudian las condiciones económicas y financieras; después, el patrón estacional. Hacerlo al revés favorece el sesgo de confirmación: recordar los septiembres negativos y restar importancia a los positivos porque no encajan con la creencia previa.
La memoria financiera no funciona como una hoja de cálculo. Recordamos las crisis y los desplomes con más intensidad que los años tranquilos. Para evitar que esa memoria domine la decisión, conviene revisar:
Beneficios y valoraciones: si cambian las expectativas de ganancias y cuánto se paga por ellas.
Tasas y crédito: si el financiamiento se encarece y aumentan las primas de riesgo.
Liquidez y exposición: cómo afectarían movimientos bruscos a la cartera y a las necesidades de efectivo.
Horizonte y tolerancia a pérdidas: si la posición sigue siendo compatible con los objetivos del inversionista.
Qué nos enseña el efecto septiembre
El efecto septiembre tiene respaldo histórico, pero no es una ley financiera. Su principal enseñanza es metodológica: detectar un patrón resulta más sencillo que demostrar su causa, anticipar su persistencia y convertirlo en decisiones rentables.
En 2026, el desenlace dependerá de cómo el mercado procese la combinación de rendimientos elevados, energía cara y política monetaria, junto con las expectativas de beneficios. Si el mes cae, el calendario no será una explicación suficiente; si sube, tampoco borrará la estadística histórica. La historia aporta contexto, nunca obligaciones.
Preguntas frecuentes
Es septiembre siempre el peor mes para invertir
No. Su debilidad promedio describe una muestra histórica del mercado estadounidense. No determina el resultado de cada año, de cada acción ni de otros mercados.
Un promedio negativo significa que casi siempre cae
No. La frecuencia de pérdidas y la magnitud de los movimientos son medidas diferentes. Unas pocas caídas fuertes pueden arrastrar el promedio.
Conviene vender solo porque empieza septiembre
El mes no basta para justificar esa decisión. Deben evaluarse el contexto, los riesgos de la cartera, el horizonte y los costos de salir y volver a entrar.
Este artículo tiene fines educativos e informativos y no constituye asesoría financiera personalizada ni una recomendación de compra o venta. Los rendimientos pasados no garantizan resultados futuros. Toda inversión implica riesgos, incluida la pérdida de capital.
Lecturas relacionadas
|
10 min lectura
¿Por qué las tasas de interés afectan tanto a las acciones tecnológicas?
Blog de EBC
|
15 min lectura
El triángulo que mueve los mercados: oro, dólar y bonos
Blog de EBC
|
8 min lectura
Oro como activo refugio: cuándo funciona y cuándo puede fallar